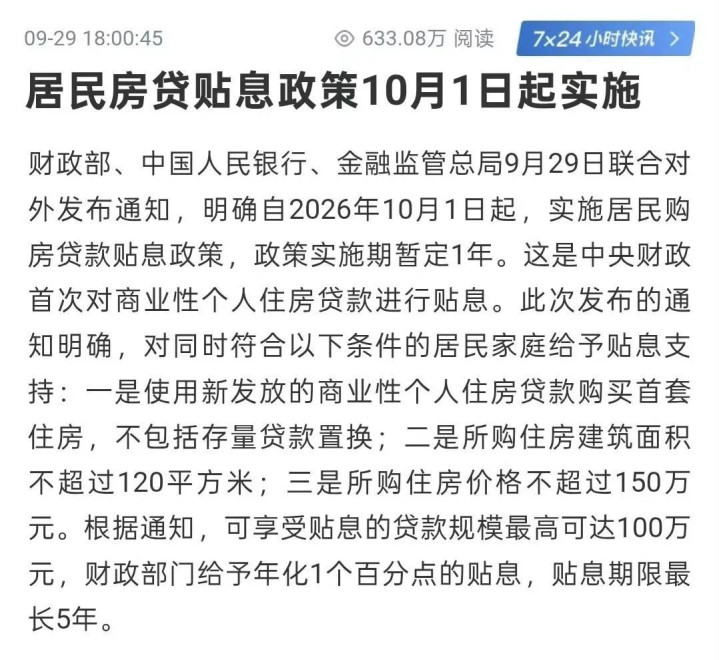
财政部、央行、金融监管总局9月29日联合发了个通知,2026年10月1日起,居民新发放的首套房商业贷款享受财政贴息。这个通知里最不起眼的一句话,恰恰是分量最重的:预算不设上限,据实结算。
不设上限四个字,值得反复品。过去中央对楼市出招,几乎都是"给工具、松口子"这一路——降准、降息、下调首付比例、放开限购限售、房票安置。
真金白银从中央预算里直接砸到老百姓的月供上,这是破天荒头一次。而且明说了钱管够,够多少给多少。
地方以前搞过一些购房补贴,河南、湖南、广东都零星发过券,但那都是各县市自己掏腰包,规模小,覆盖面碎。中央财政承担九成、地方财政承担一成,这个比例本身就说明主导权在谁手里。
财政的手,第一次伸到了居民的房贷利息上。先算清楚这笔钱对普通家庭到底意味着什么。
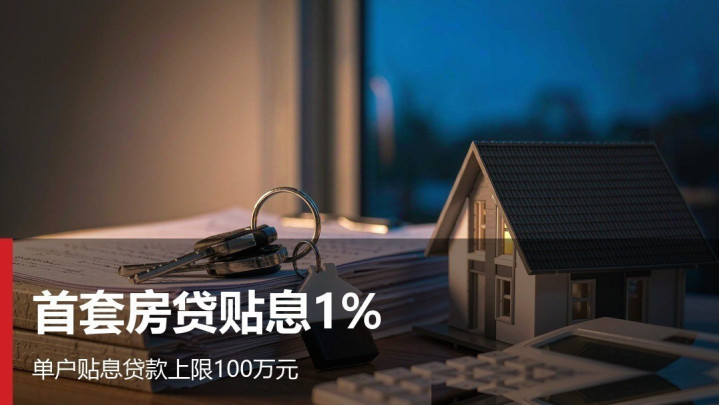
目前一线和强二线的首套房贷利率大多落在3%附近,有些城市已经掉到3%以下。贴一个百分点,相当于把利率削掉了三分之一。
100万贷款、30年期等额本息、五年贴息期,按月供逐月递减的本金余额算,五年下来省下的利息接近5万块。这5万块什么概念?
一个三口之家一整年的柴米油盐、水电燃气、孩子培训班加一次短途旅行,差不多就是这么个数。而且不用你去银行填表申请,放款那一刻银行直接按贴息后的利率扣,短信通知你今天省了多少。
这种"免申即享"的设计,就是要把政策的摩擦成本压到零。再看那三条硬杠杠——首套、120平以内、总价不超过150万。
这三条杠子往桌上一拍,谁是政策要照顾的人就一清二楚了。北京朝阳一套小两居动辄七八百万,上海内环刚需盘也奔着六百万去,深圳南山更不用提,这几个城市和这条政策关系不大。
150万总价、120平以内——这画像画的是谁?是郑州、合肥、长沙、成都、西安、南昌、无锡、佛山这些二三线主力城市里,一对小夫妻攒了几年首付、想把租房换成自己家的普通家庭。
是那些孩子马上要上学、丈母娘催着结婚、老家父母想过来带娃需要多一间房的家庭。政策的口径卡得很死,"存量贷款置换"明确排除在外,这就把把老贷款转贷套利这条路彻底堵死,也把投资客、经营贷倒腾的、拿房子当理财产品的都挡在了门外。
有人问这算不算一碗水端不平?恰恰相反,公共财政的钱本来就该花在最需要托举的那一群人身上,而不是撒给早已经手握好几套房的投资者。
财政愿意花多少钱来干这件事?中指研究院有个测算,2025年全国新房和二手房销售总额14万亿左右,按首付五成、贷款七万亿估算,一个百分点的贴息对应的财政支出大约在700亿元。
700亿撬动7万亿贷款,撬动14万亿交易,这个杠杆倍数不算低。但请注意,这700亿撬动的不是房价,是成交量。这里面的差别很关键。
刚需购房者对什么最敏感?不是房价涨跌的百分比,是月供数字。
月供每减200块,一年就是2400块,这个数字直接决定他敢不敢签合同、敢不敢辞掉那份不喜欢的工作、敢不敢再要一个孩子。贴息的作用不是把房价托起来让它继续涨——那不符合"房住不炒"的基本盘——而是把观望在场外的那部分刚需推进场内。
这里有个经济学的老道理值得一说。二手车市场为什么容易萎缩?
阿克洛夫在上世纪七十年代提出过一个思路:当买卖双方对商品质量掌握的信息严重不对称,买家只肯出中位数以下的价,好车主不愿卖,剩下的都是次品,市场就慢慢烂掉了。楼市这两年也在经历类似的心理博弈。
买家心里的问号一大堆——房价还会不会跌?开发商会不会烂尾?我买的这套五年后还能不能卖得掉?孩子的学区政策会不会又变?这些不确定性叠在一起,即使真有需求的人也宁可再等等。
等的时间越长,市场越冷,冷得越深,观望的人越多,形成一个负向循环。破局的办法只有一个,就是把"等待的成本"变得比"出手的成本"更高,或者把"出手的成本"往下拽一截。
财政贴息干的就是后一件事——它没法承诺房价一定涨,也没法保证你买的那栋楼一定不烂尾,但它可以实打实地告诉你,未来五年你少还5万块利息,这5万块是白纸黑字进你口袋的。放到2026年当下的楼市背景里看,这一脚踩下去的时机也颇有讲究。
国家统计局9月中旬公布的数据里有几个变化值得关注:1到8月,全国新建商品房销售面积同比下降12.1%,销售额同比下降13%,看着还是下行;但二手房网签面积同比增长10.6%,连续多个月高于新房销售面积;8月末新房住宅待售面积同比下降0.5%,这是2021年9月以来第一次转负,短期库存(3年以下)降幅更是达到4.2%。
也就是说,市场其实已经在悄悄筑底,二手房交易的活跃度在恢复,库存压力在下降,只是新房这一端还没转过来。这时候一记贴息砸下去,砸的是心理预期的最后一层玻璃。
有人算过账,如果贴息能带动全国新房成交量恢复5%到8%,开发商的回款改善会立竿见影,产业链上的钢筋水泥、家电家居、装修建材都会跟着松一口气。
9月29日通知落地当天,A股房地产板块整体上涨3.82%,万科A、华发股份、滨江集团几只票直接封了涨停,这不是资金炒作情绪,是资金在给这条从需求端到供给端的传导链条投票。
那么落到具体的一个人身上——如果你正好属于那个画像里的家庭,接下来一年该怎么办?政策的实施窗口写得很清楚:2026年10月1日到2027年9月30日,一年。
这一年内新发放的、符合条件的房贷才能吃到这个红利,逾期不候。总价150万以内、面积120平以内、首套、商贷——这四个框对上号,就是纯粹的送到手上的钱。
要不要买房这件事,永远是自家资产负债表和现金流决定的,别人替不了你算这道题。但如果你原本就在犹豫,只是被一些非本质的顾虑卡住了脚——比如"再等半年会不会更便宜""明年利率是不是还能降"——那这5万块的确定性收益,可能就是那根压过秤盘的稻草。
反过来讲,如果你的家庭收入本身就撑不住月供,或者所在城市人口在净流出、就业不稳,贴息也补不上基本面的坑,别为了省这5万把自己套进十倍的窟窿里。政策落地一个月还没到,效果如何要等国庆黄金周和10月的成交数据说话。
但比5万块本身更值得琢磨的,是财政工具的一次转身。过去这些年,中央财政的钱花在哪儿?
花在基建、花在补贴产业、花在减税降费、花在专项债支持项目——大头都是"投资端"和"生产端"。这一次,第一次为普通家庭个人贷款的利息买单,看似只是一个楼市促销的技术动作,往深里想却是财政重心的位移。
当外部环境更复杂、外需承压、投资边际效应递减,把钱直接花到居民资产负债表上,让老百姓少还点利息、多剩点余粮,可能是接下来一段时间里更值得关注的政策方向。房贷贴息只是开了个头,下一步会不会有教育、养老、生育相关的类似安排?
这道门一旦推开,就不太可能再关上。5万块的账好算,这扇门后面的路有多长,才是真值得琢磨的事。
曼雅配资提示:文章来自网络,不代表本站观点。